Szerző: Boros Áron, a Stradamus Zrt. vezérigazgatója, az IVSZ Digitális Vállalkozások Szövetsége elnökségi tanácsadója
Ritka pillanat tanúi lehettünk július 17-én a Budapesti Értéktőzsdén. A pénzügyminiszter, a jegybankelnök és a BÉT vezérigazgatója egyszerre, egy pódiumon, lényegében ugyanazt mondta: a magyar gazdaság növekedésének kulcsa a tőkepiac, a lakossági megtakarításokat a hazai vállalatok finanszírozásába kell csatornázni, és a készpénzben, látra szóló betétekben parkoló vagyon nemzetgazdasági értelemben elpazarolt erőforrás.
Befektetési bankárként, aki két évtizede dolgozik hazai vállalatok tőzsdei felkészítésén és tőkebevonásán, először is hadd mondjam ki: ez jó hír. Mi több: nagyon jó hír. A monetáris és a fiskális politika első számú vezetői két hónappal a beiktatásuk után a tőzsde parkettjén állva üzenték, hogy a tőkepiac nem úri huncutság, hanem gazdaságstratégiai infrastruktúra.
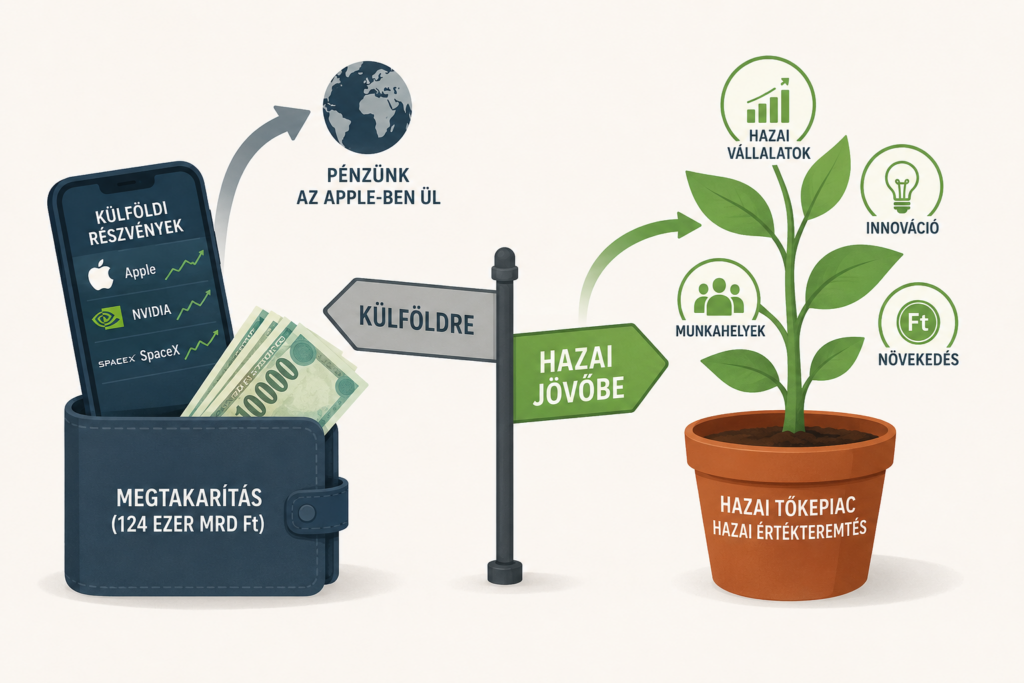
Ilyen szintű, nyilvános és egybehangzó problémaazonosításra a magyar gazdaságpolitikában szerintem évtizedek óta nem volt ilyen nyilvánvaló példa. Amikor a jegybankelnök arról beszél, hogy a lakosság 124 ezer milliárd forintos pénzügyi vagyonából mintegy 26 ezer milliárd szabad forrás, amely olyan innovatív vállalatokat finanszírozhatna, amelyeknek a kereskedelmi bankok a magasabb kockázat miatt nem tudnak hitelt nyújtani – akkor pontosan azt mondja ki, amit e hasábokon magam is régóta hangoztatok. A diagnózis tehát közös. És ez önmagában érték.
A diagnózis után jöhet a recept – és a terápia
Csakhogy a diagnózis még senkit nem gyógyított meg. Ami a tőzsdenyitó beszédekből – érthető műfaji okokból – hiányzott, az a hogyan. Milyen konkrét eszközzel válik a tőzsde a középvállalatok „természetes finanszírozási forrásává”? Milyen ösztönzővel mozdul ki a lakossági vagyon a látra szóló betétből – és főleg: miért éppen hazai részvénybe, és nem egy amerikai ETF-be?
Mert a magyar megtakarító már most is mozog, csak nem felénk. A háztartások ma mintegy 5500 milliárd forintot tartanak külföldi eszközökben, ebből több mint ezermilliárdot közvetlenül külföldi részvényekben – a lakossági részvényportfólió közel harmada nemzetközi papír. Az itthon megkeresett forintokból pár kattintással az Apple, az Nvidia és a SpaceX következő innovációit finanszírozzuk, miközben a hazai növekedési fázisú cégek krónikus forráshiányban szenvednek. Amíg a lengyel kisbefektetők karnyújtásnyira érik el a helyi sikercégek részvényeit a varsói tőzsdén, a magyar megtakarítók kellően széles körű hazai részvénykínálat híján kénytelenek beérni néhány hazai tőzsdei alternatívával, de jobbára nagyrészt inkább az állampapírral vagy az ingatlanpiaccal.
A Draghi-jelentés európai szinten évi 300 milliárd euróra teszi az Amerikába vándorló megtakarítást – nálunk ez a jelenség hatványozottan, és a piacunk méretéhez képest fájdalmasabban jelentkezik.
A magyar gazdaságpolitika történetében nem az a szűk keresztmetszet, hogy nem ismerjük fel a problémákat. Az a szűk keresztmetszet, hogy a felismerés és a végrehajtás között rendre eltűnik az energia. Versenyképességi programból, tőkepiac-fejlesztési stratégiából volt már jó néhány – ami hiányzott, az a következetes, több kormányzati cikluson átívelő megvalósítás. Ha a mostani konszenzusból két év múlva csak egy szép emlékű csengetés marad, akkor a történelmi lehetőséget – megint – elszalasztottuk.
Ha mi nem hiszünk magunkban, miért hinne bennünk a világ?
Van ennek a kérdésnek egy mélyebb, már-már önismereti rétege is. Innovációalapú gazdaságot akarunk építeni – tudásberuházásokkal, ahogy a jegybankelnök fogalmazott, magas hozzáadott értékű exporttal, hazai tulajdonú technológiai bajnokokkal. De innovációalapú gazdaság nem létezik az azt finanszírozó tőkepiac nélkül. Sehol a világon nem jött létre Szilícium-völgy mélyülő részvénykultúra, kockázatitőke-ökoszisztéma és kilépési (exit) piac nélkül.
És itt jön a kényelmetlen kérdés: ha mi, magyarok nem hiszünk a saját innovatív vállalatainkban annyira, hogy a megtakarításainkból finanszírozzuk őket – miért várnánk el ezt a külföldi intézményi befektetőktől? A nemzetközi tőke nem szentimentális. Ott fektet be, ahol a helyi tőke már bizalmat szavazott, ahol van likviditás, van kereslet, van árazás. A lokális részvénypiaci kereslet nem következménye, hanem előfeltétele a külföldi tőke érkezésének. Amíg a saját nemzeti bajnokaink mögé nem tudunk hazai kisbefektetői keresletet állítani – és ebben ma még a lengyel, cseh, román szintet sem ütjük meg –, addig a jövő magyar tech-alapítói is Delaware-be és Londonba viszik a cégeiket és a szellemi tulajdont. Irinyi és Rubik története nem történelmi anekdota, hanem működő minta, amit már csak meg kellene végre törni.
Az állam dolga nem a helyettesítés, hanem a mederépítés
Félreértés ne essék: nem azt várom az államtól, hogy maga váljon befektetővé, és állami tőkealapokkal helyettesítse a hiányzó piaci keresletet. Az elmúlt évtized megmutatta, hova vezet, ha a tőkepiacot az állam szimulálja. Az állam szerepe ebben a rendszerben három dolog: koordináció, jogszabályi támogatás és a megfelelő adó- és üzleti környezet kialakítása.
A koordináció azt jelenti, hogy a most megszületett konszenzust valaki gazdává teszi: a Pénzügyminisztérium, az MNB, a BÉT, valamint a piaci és szakmai szervezetek – az IVSZ, a HVCA és társaik – közös, határidőkkel és felelősökkel ellátott végrehajtási menetrendet kapnak. A jogszabályi támogatás azt jelenti, hogy a kibocsátási oldalt tehermentesítjük: arányos szabályozás a középvállalati kibocsátóknak, működőképes híd a BÉT Xtend és a lakossági tőke között. Az adókörnyezet pedig azt, hogy a bizonyítottan működő magyar minták – a TBSZ, a nyugdíj-előtakarékossági kedvezmények – logikáját kiterjesztjük az innovációfinanszírozásra. A javaslat lényege természetesen nem az állami ingyen pénz, hanem hogy a kisbefektető ne büntetést, hanem adókedvezményt kapjon, ha a megtakarításával nem egy amerikai tech-óriást, hanem egy hazai növekedési céget finanszíroz!
Ennek ösztönzésére tett javaslatot az IVSZ a „Tőkepiaci akcióterv a hazai innovatív vállalkozások növekedéséért” koncepcióval: szigorú innovációs auditon átesett, a BÉT Xtend szabályozott előpiacán jegyzett vagy transzparens alapokon keresztül tőkét bevonó cégekbe fektető magánszemélyek célzott SZJA-kedvezményt kapnának. Nem költségvetési bevételkiesés ez, hanem intelligens gát és csatorna: a hazai vagyont a hazai értékteremtés szolgálatába állítja – pontosan azt a két kormányzati célt szolgálva, amelyet a pénzügyminiszter a tőzsdén kijelölt. A javaslat szakmai egyeztetése a HVCA-val, a JVSZ-szel, a PMSZ-szel és a BÉT vezetésével is folyamatban van. A labda tehát nem az elemzőknél pattog, hanem a jogalkotó térfelén.
A csengetés után
A BUX történelmi csúcson, az első félévben a világ élmezőnyében teljesített, az infláció a cél alatt, a devizatartalék rekordszinten. Ritkán adódik ilyen kedvező makrokörnyezet és ilyen mértékű intézményi egyetértés egyszerre. A tőzsdenyitó csengő elhangzott – szimbolikusan is. De a csengő csak a kereskedés kezdetét jelzi, nem az eredményt.
Már heteken, legfeljebb pár hónapon belül, a friss költségvetés benyújtása során el fog dőlni, hogy a július 17-i konszenzus fordulópont volt-e, vagy csak egy jól sikerült sajtóesemény. A mérce egyszerű: születik-e kormányzati végrehajtási program konkrét eszközökkel, kerül-e az Országgyűlés asztalára az innovációs befektetéseket ösztönző adókedvezmény, és nő-e jövő ilyenkorra a hazai részvényekbe áramló lakossági megtakarítás aránya. Ha igen, akkor néhány év múlva nem azt fogjuk számolgatni, hány magyar milliárd hízlalja az amerikai techóriásokat, hanem azt, hány magyar unikornis nőtt ki a hazai megtakarítók pénzéből.
A diagnózisban már egyetértünk. Most már „csak” a terápiát kell mielőbb elkezdeni!